

Zinsen und Preise 2027: Was jetzt Sinn macht
Ihre Käufer bekommen bei gleicher Rate nur noch halb so viel Kredit wie 2021, und 2027 wird kaum leichter. Wir zeigen, was auf Eigentümer zukommt und wann ein Verkauf Sinn macht.
Von Andreas Heinrichs, Immobilienmakler seit 2009

Das Wichtigste in 5 Punkten
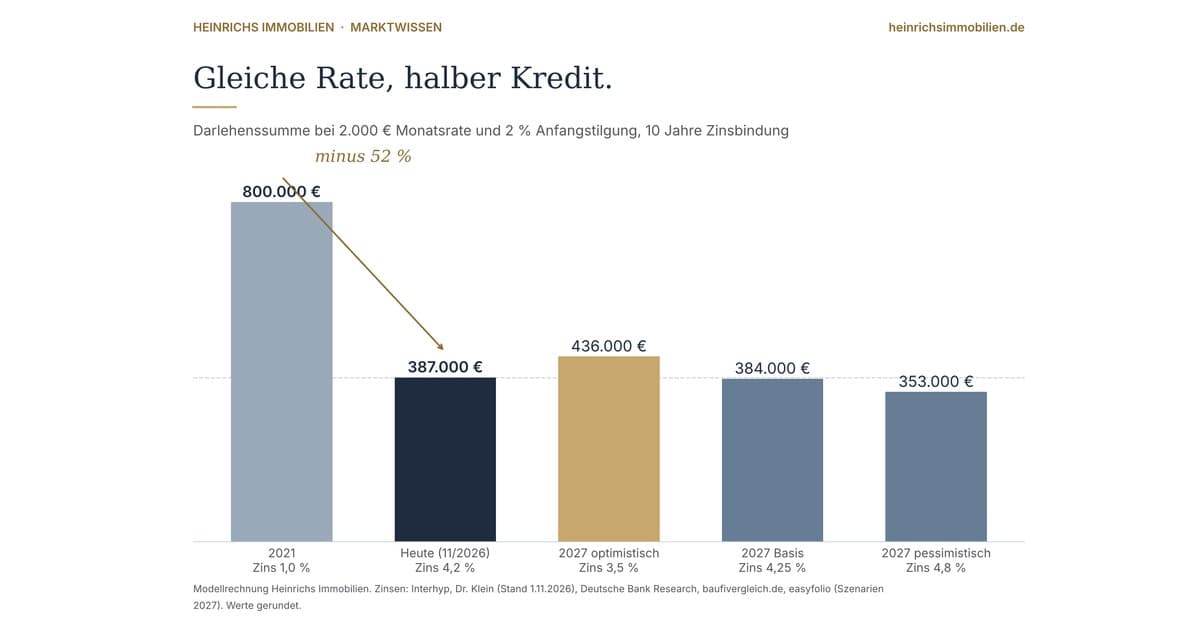
- Gleiche Rate, halber Kredit. 2.000 Euro im Monat finanzierten 2021 rund 800.000 Euro Darlehen. Heute sind es rund 390.000 Euro. Das ist der Kern des Problems, nicht der Kaufpreis.
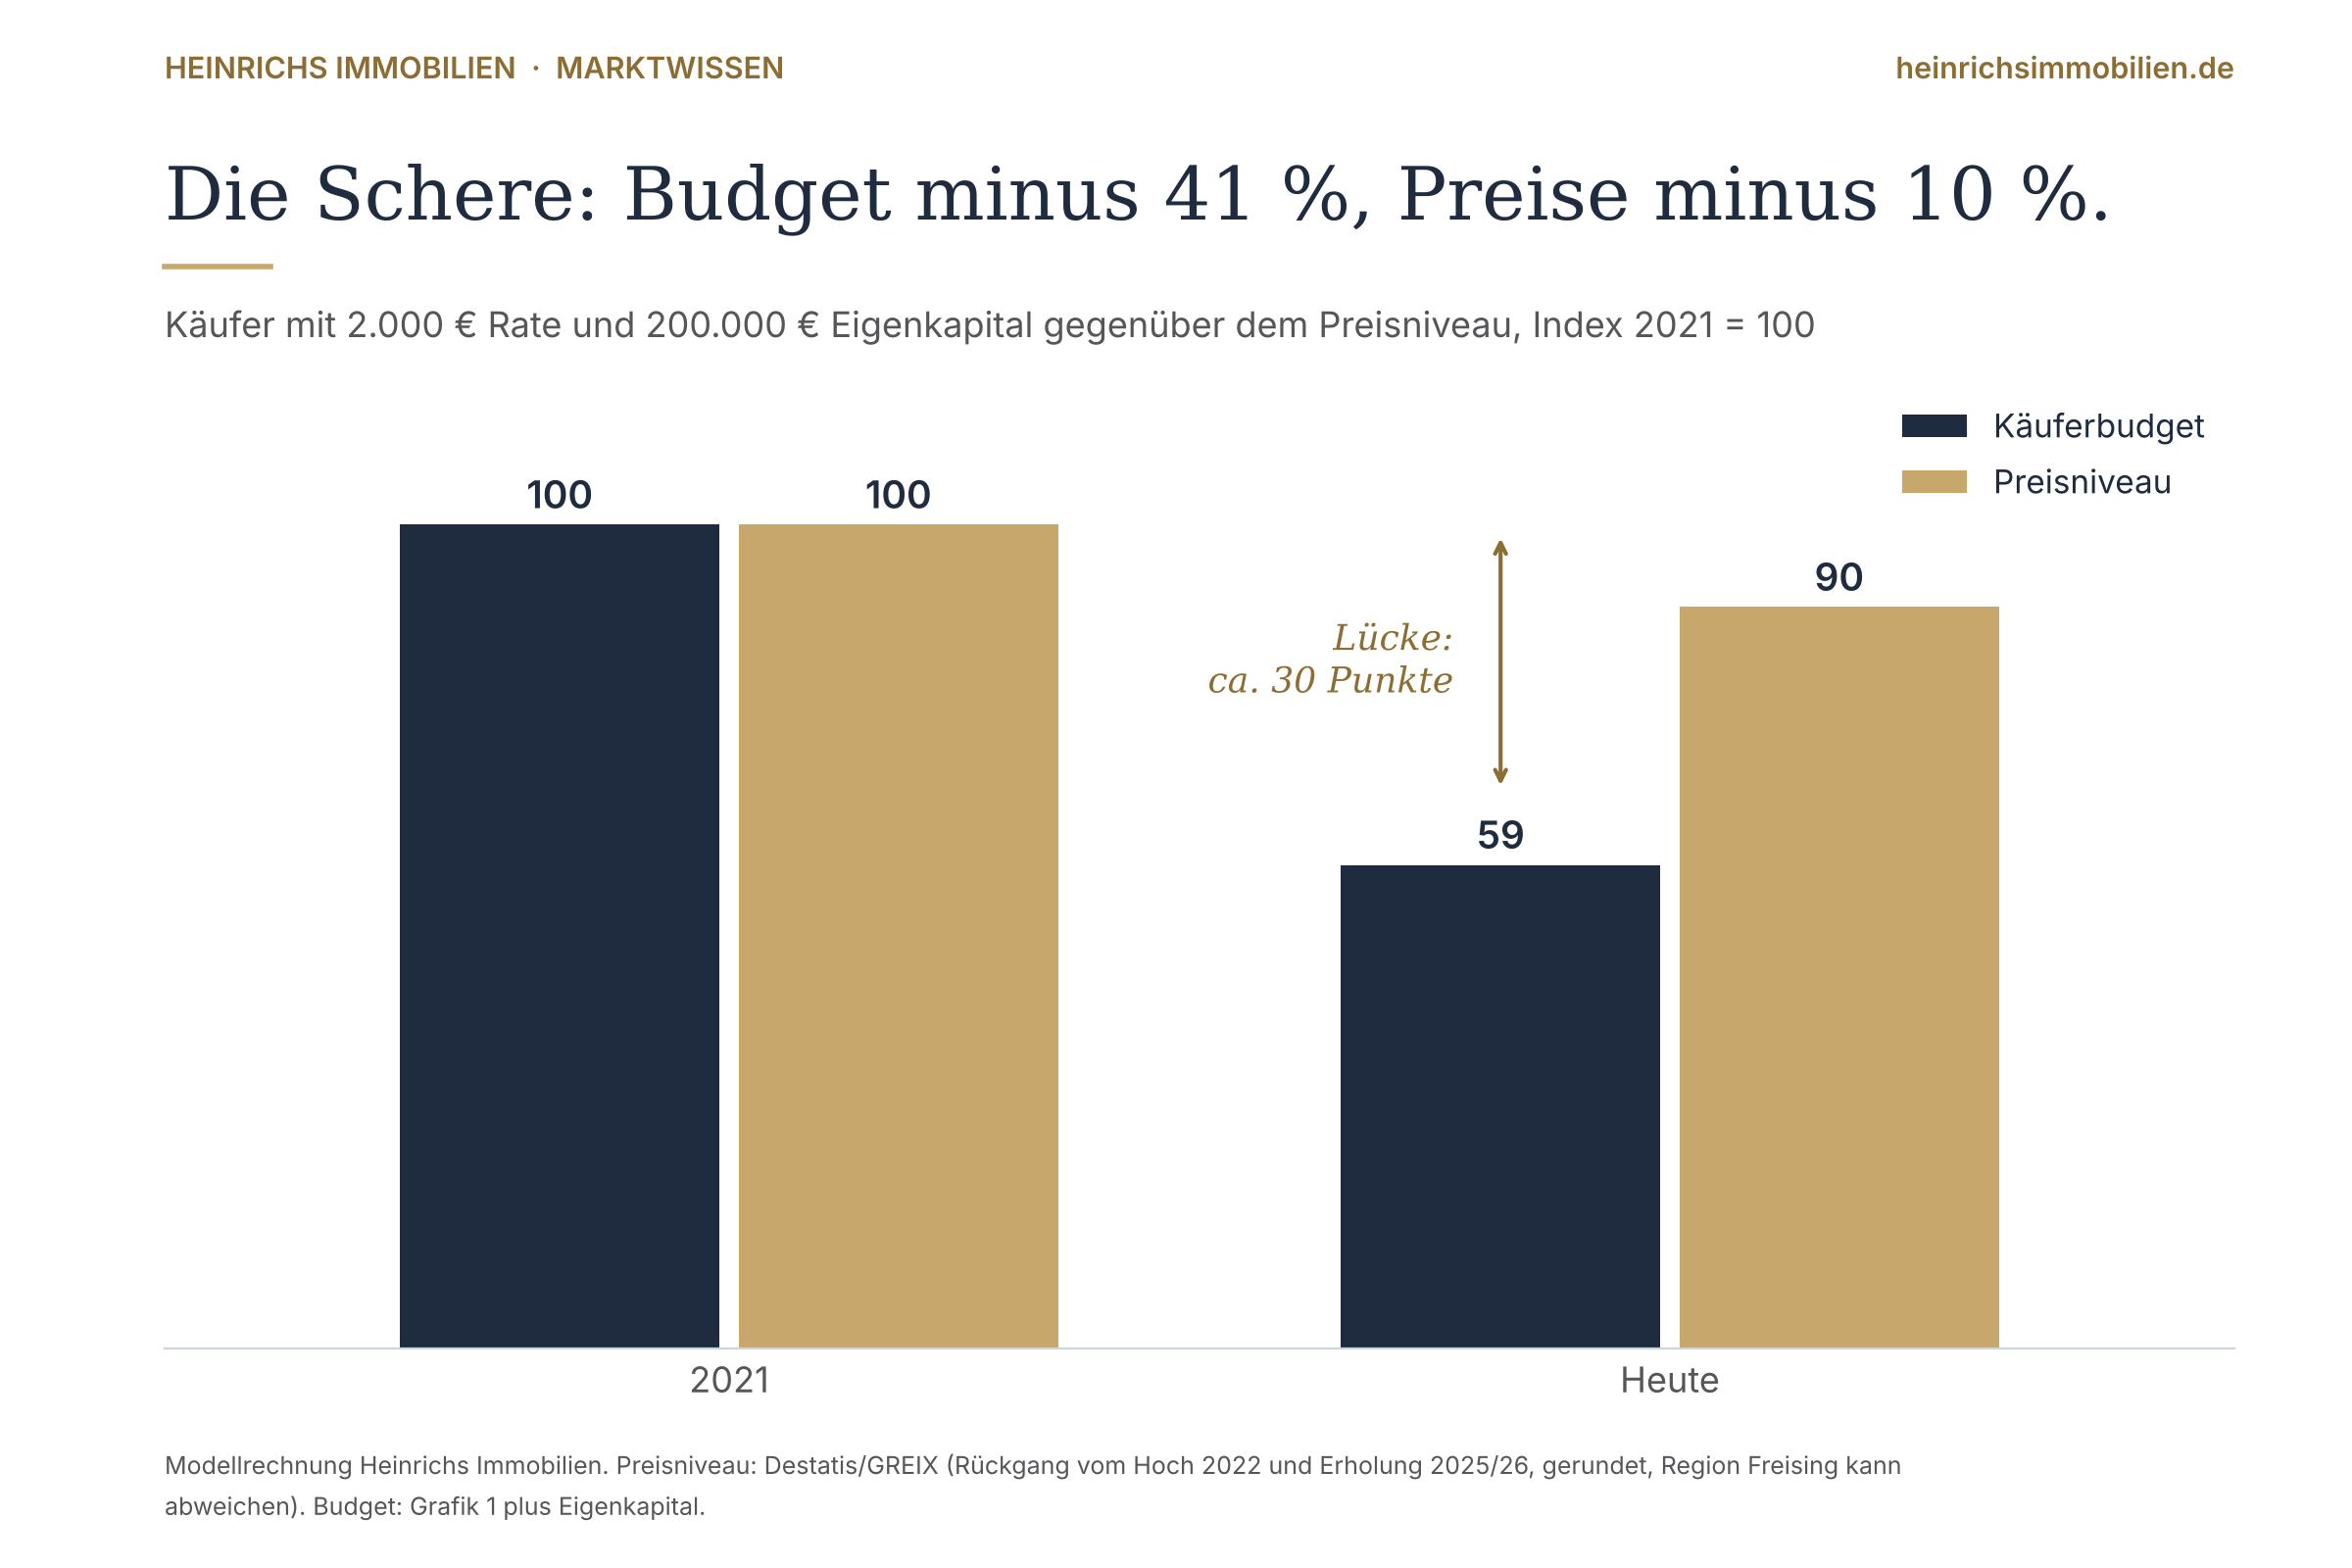
- 2027 bringt keine Rückkehr zu 2021. Die Banken rechnen mit Bauzinsen zwischen 4,0 und 4,5 Prozent (Deutsche Bank Research), das optimistischste seriöse Szenario mit 3,2 bis 3,8 Prozent. Selbst dann wächst das Käuferbudget um 10 bis 15 Prozent, nicht um 100.
- Preise steigen nominal, nicht real. Institute erwarten für 2027 plus 2 bis 3 Prozent bei rund 3 Prozent Inflation. Wer wartet, gewinnt real nichts, trägt aber Haltekosten und Zinsrisiko.
- Der Käuferkreis ist kleiner, nicht weg. Verkauft wird weiterhin, aber nur zu Preisen, die zur heutigen Finanzierung passen. Überhöhte Angebotspreise kosten erst Zeit, dann Geld.
- Verkaufen bei Anlass, halten ohne Druck. Erbe, Leerstand, Sanierungsstau, Umzug, auslaufende Zinsbindung oder eine magere Mietrendite sprechen für den Verkauf jetzt. Eigennutzung ohne Druck mit einer Altfinanzierung unter 2 Prozent spricht fürs Halten.
Die Rechnung: gleiche Rate, halber Kredit
Eine Familie, die heute 2.000 Euro im Monat für die Finanzierung aufbringen kann, bekommt dafür weniger als die Hälfte des Darlehens von 2021. Nicht, weil die Banken strenger geworden wären. Sondern weil der Zins den Großteil der Rate frisst.
| Kennzahl | 2021 | Heute (November 2026) |
|---|---|---|
| Bauzins 10 Jahre (effektiv) | ca. 1,0 % | ca. 4,2 % |
| Anfangstilgung | 2,0 % | 2,0 % |
| Monatsrate | 2.000 € | 2.000 € |
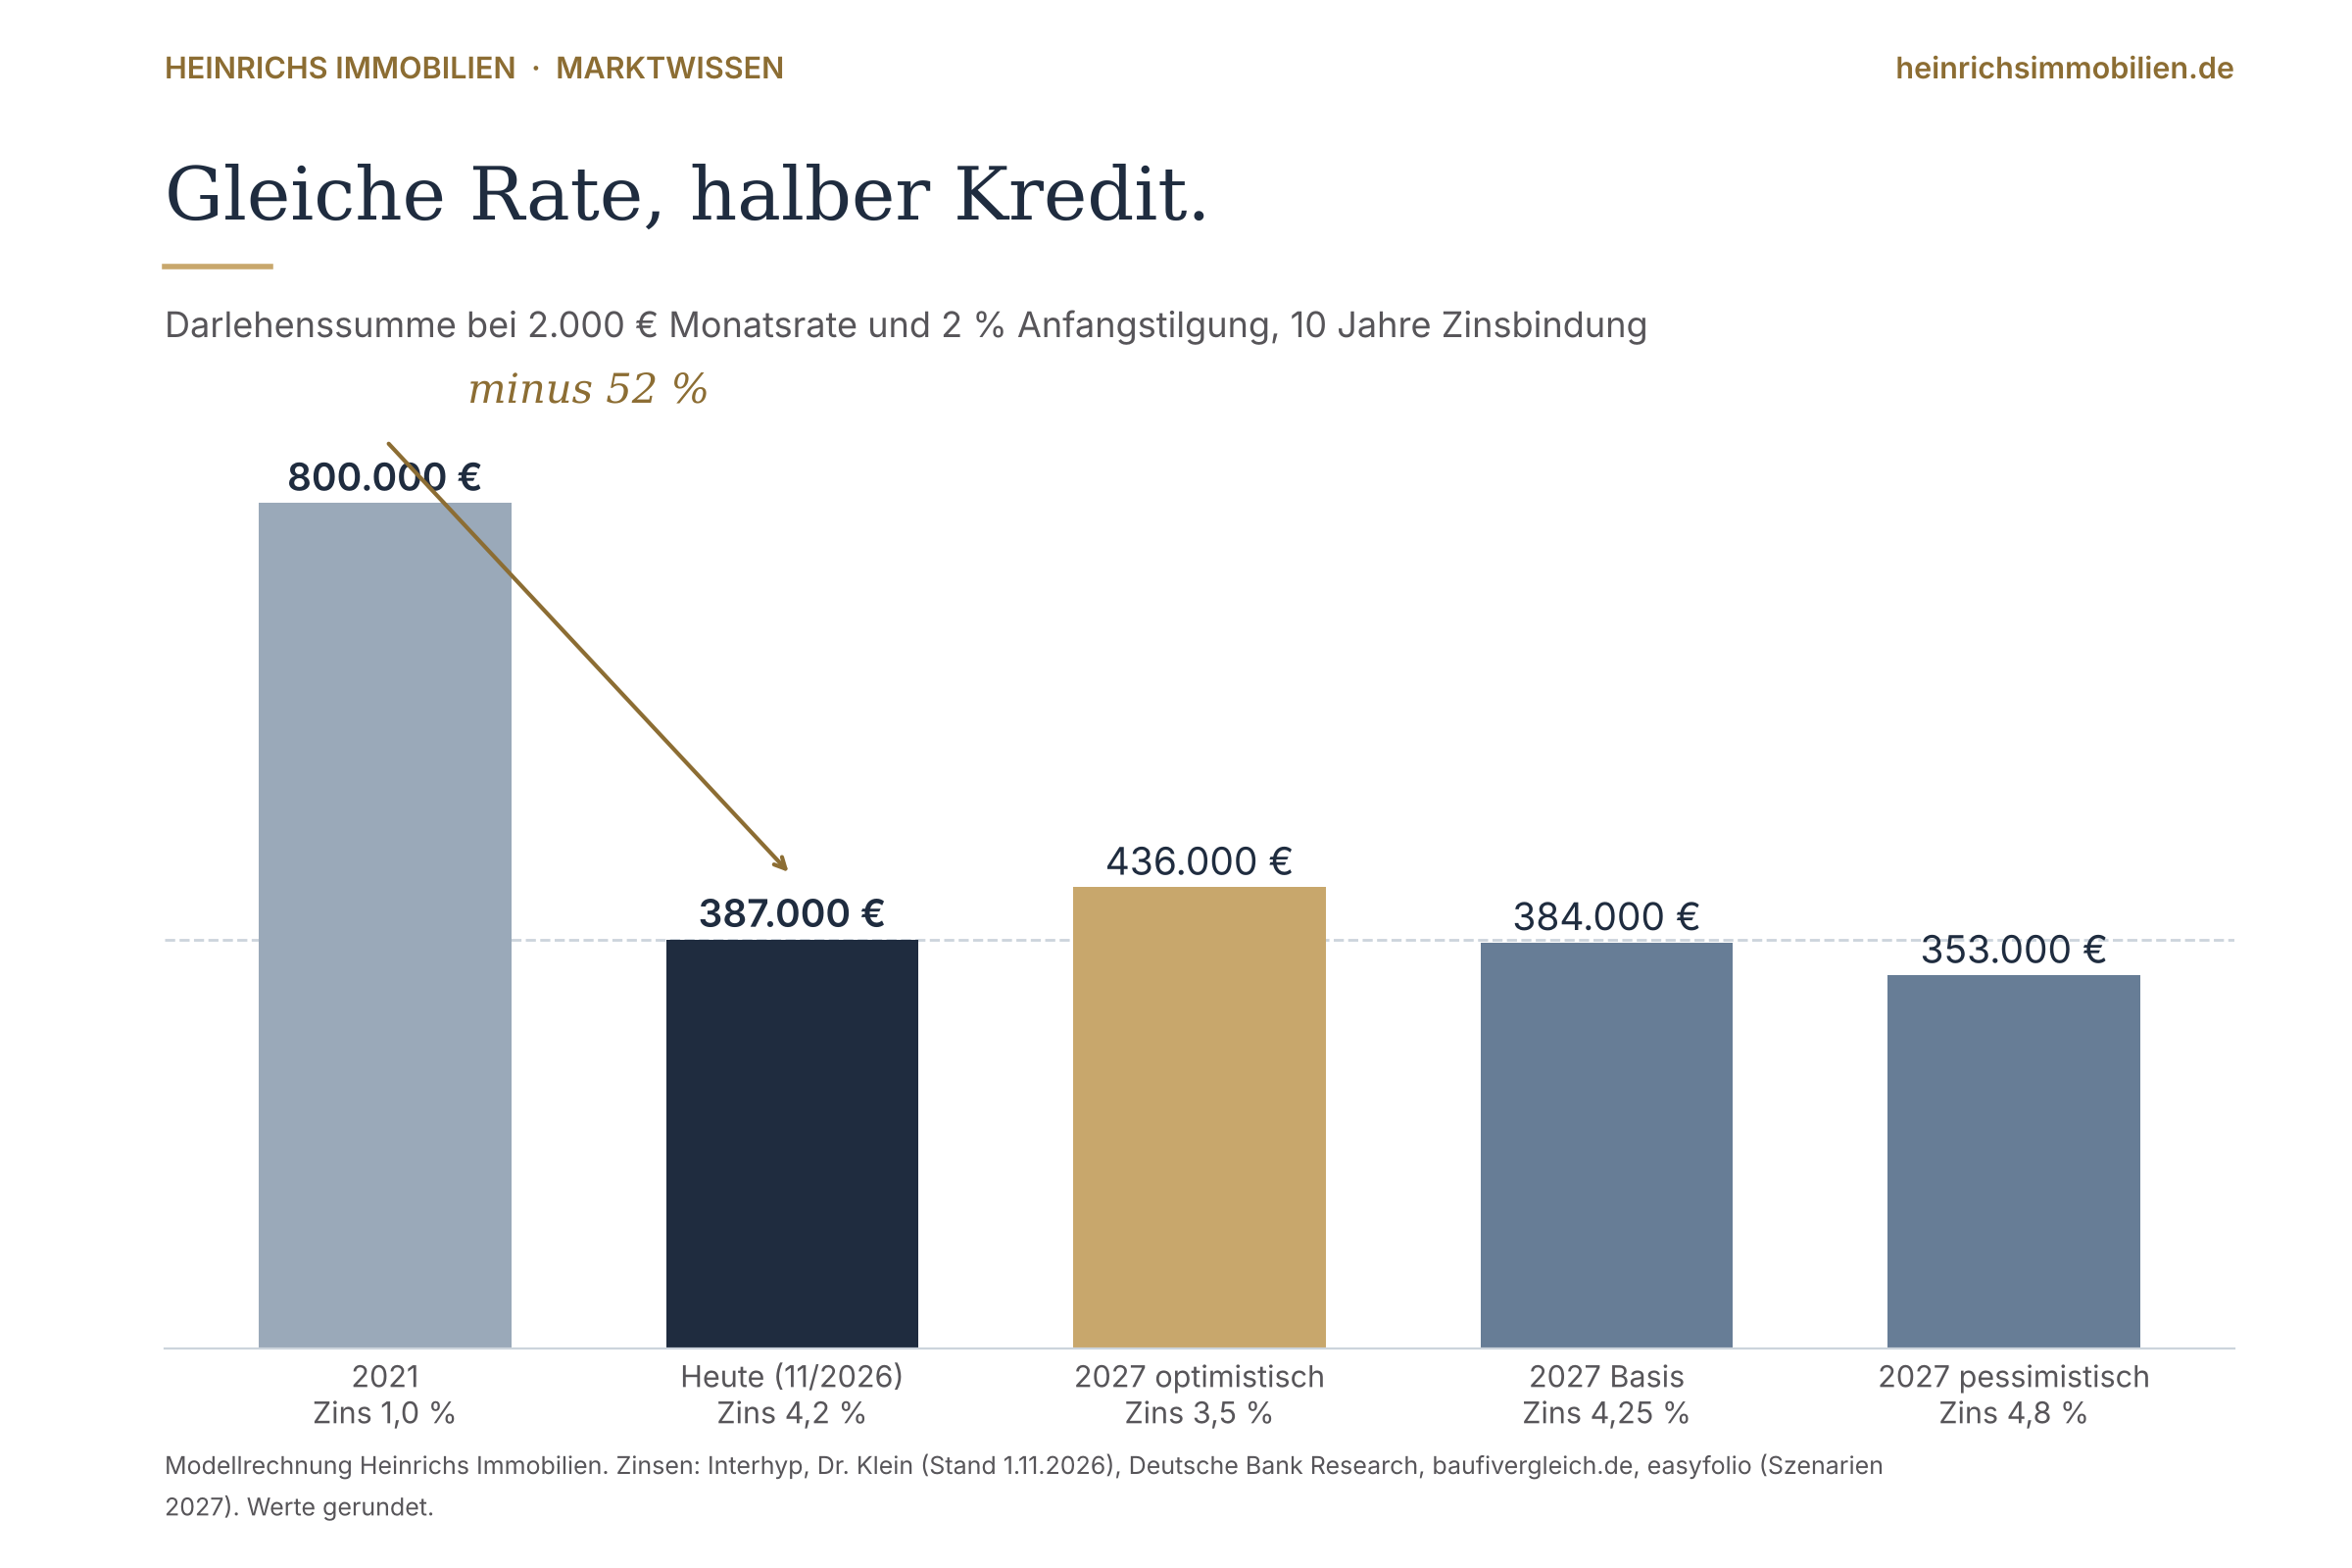
| Mögliches Darlehen | ca. 800.000 € | ca. 387.000 € |
| Mit 200.000 € Eigenkapital kaufbar | ca. 1.000.000 € | ca. 587.000 € |
Die Zahlen dahinter: Die Top-Zinsen für zehnjährige Darlehen liegen Anfang November 2026 je nach Anbieter und Beleihung zwischen 4,1 und 4,4 Prozent (Dr. Klein, Interhyp). Bei 20 Jahren Zinsbindung werden bis zu 4,9 Prozent fällig (Finanztip-Auswertung). Der EZB-Leitzins steht nach den Erhöhungen dieses Jahres bei 2,50 Prozent (Baufi24).
Für Sie als Eigentümer heißt das: Der Käufer, der 2021 Ihr Haus für eine Million finanzieren konnte, stemmt heute mit demselben Einkommen knapp 590.000 Euro. Die Preise im Landkreis Freising sind seit dem Hoch 2022 gesunken, aber bei weitem nicht um 40 Prozent. Genau diese Lücke erklärt, warum gepflegte Häuser heute monatelang auf den Portalen stehen, die 2021 in zwei Wochen weg waren.
Was 2027 bringt: drei Zinsszenarien
Keine seriöse Quelle rechnet für 2027 mit Zinsen unter 3 Prozent. Die Prognosen reichen von 3,2 bis 4,8 Prozent, der Schwerpunkt liegt bei einer Seitwärtsbewegung um 4 Prozent.
| Szenario 2027 | Bauzins 10 Jahre | Wer das erwartet | Darlehen bei 2.000 € Rate | Gegenüber heute |
|---|---|---|---|---|
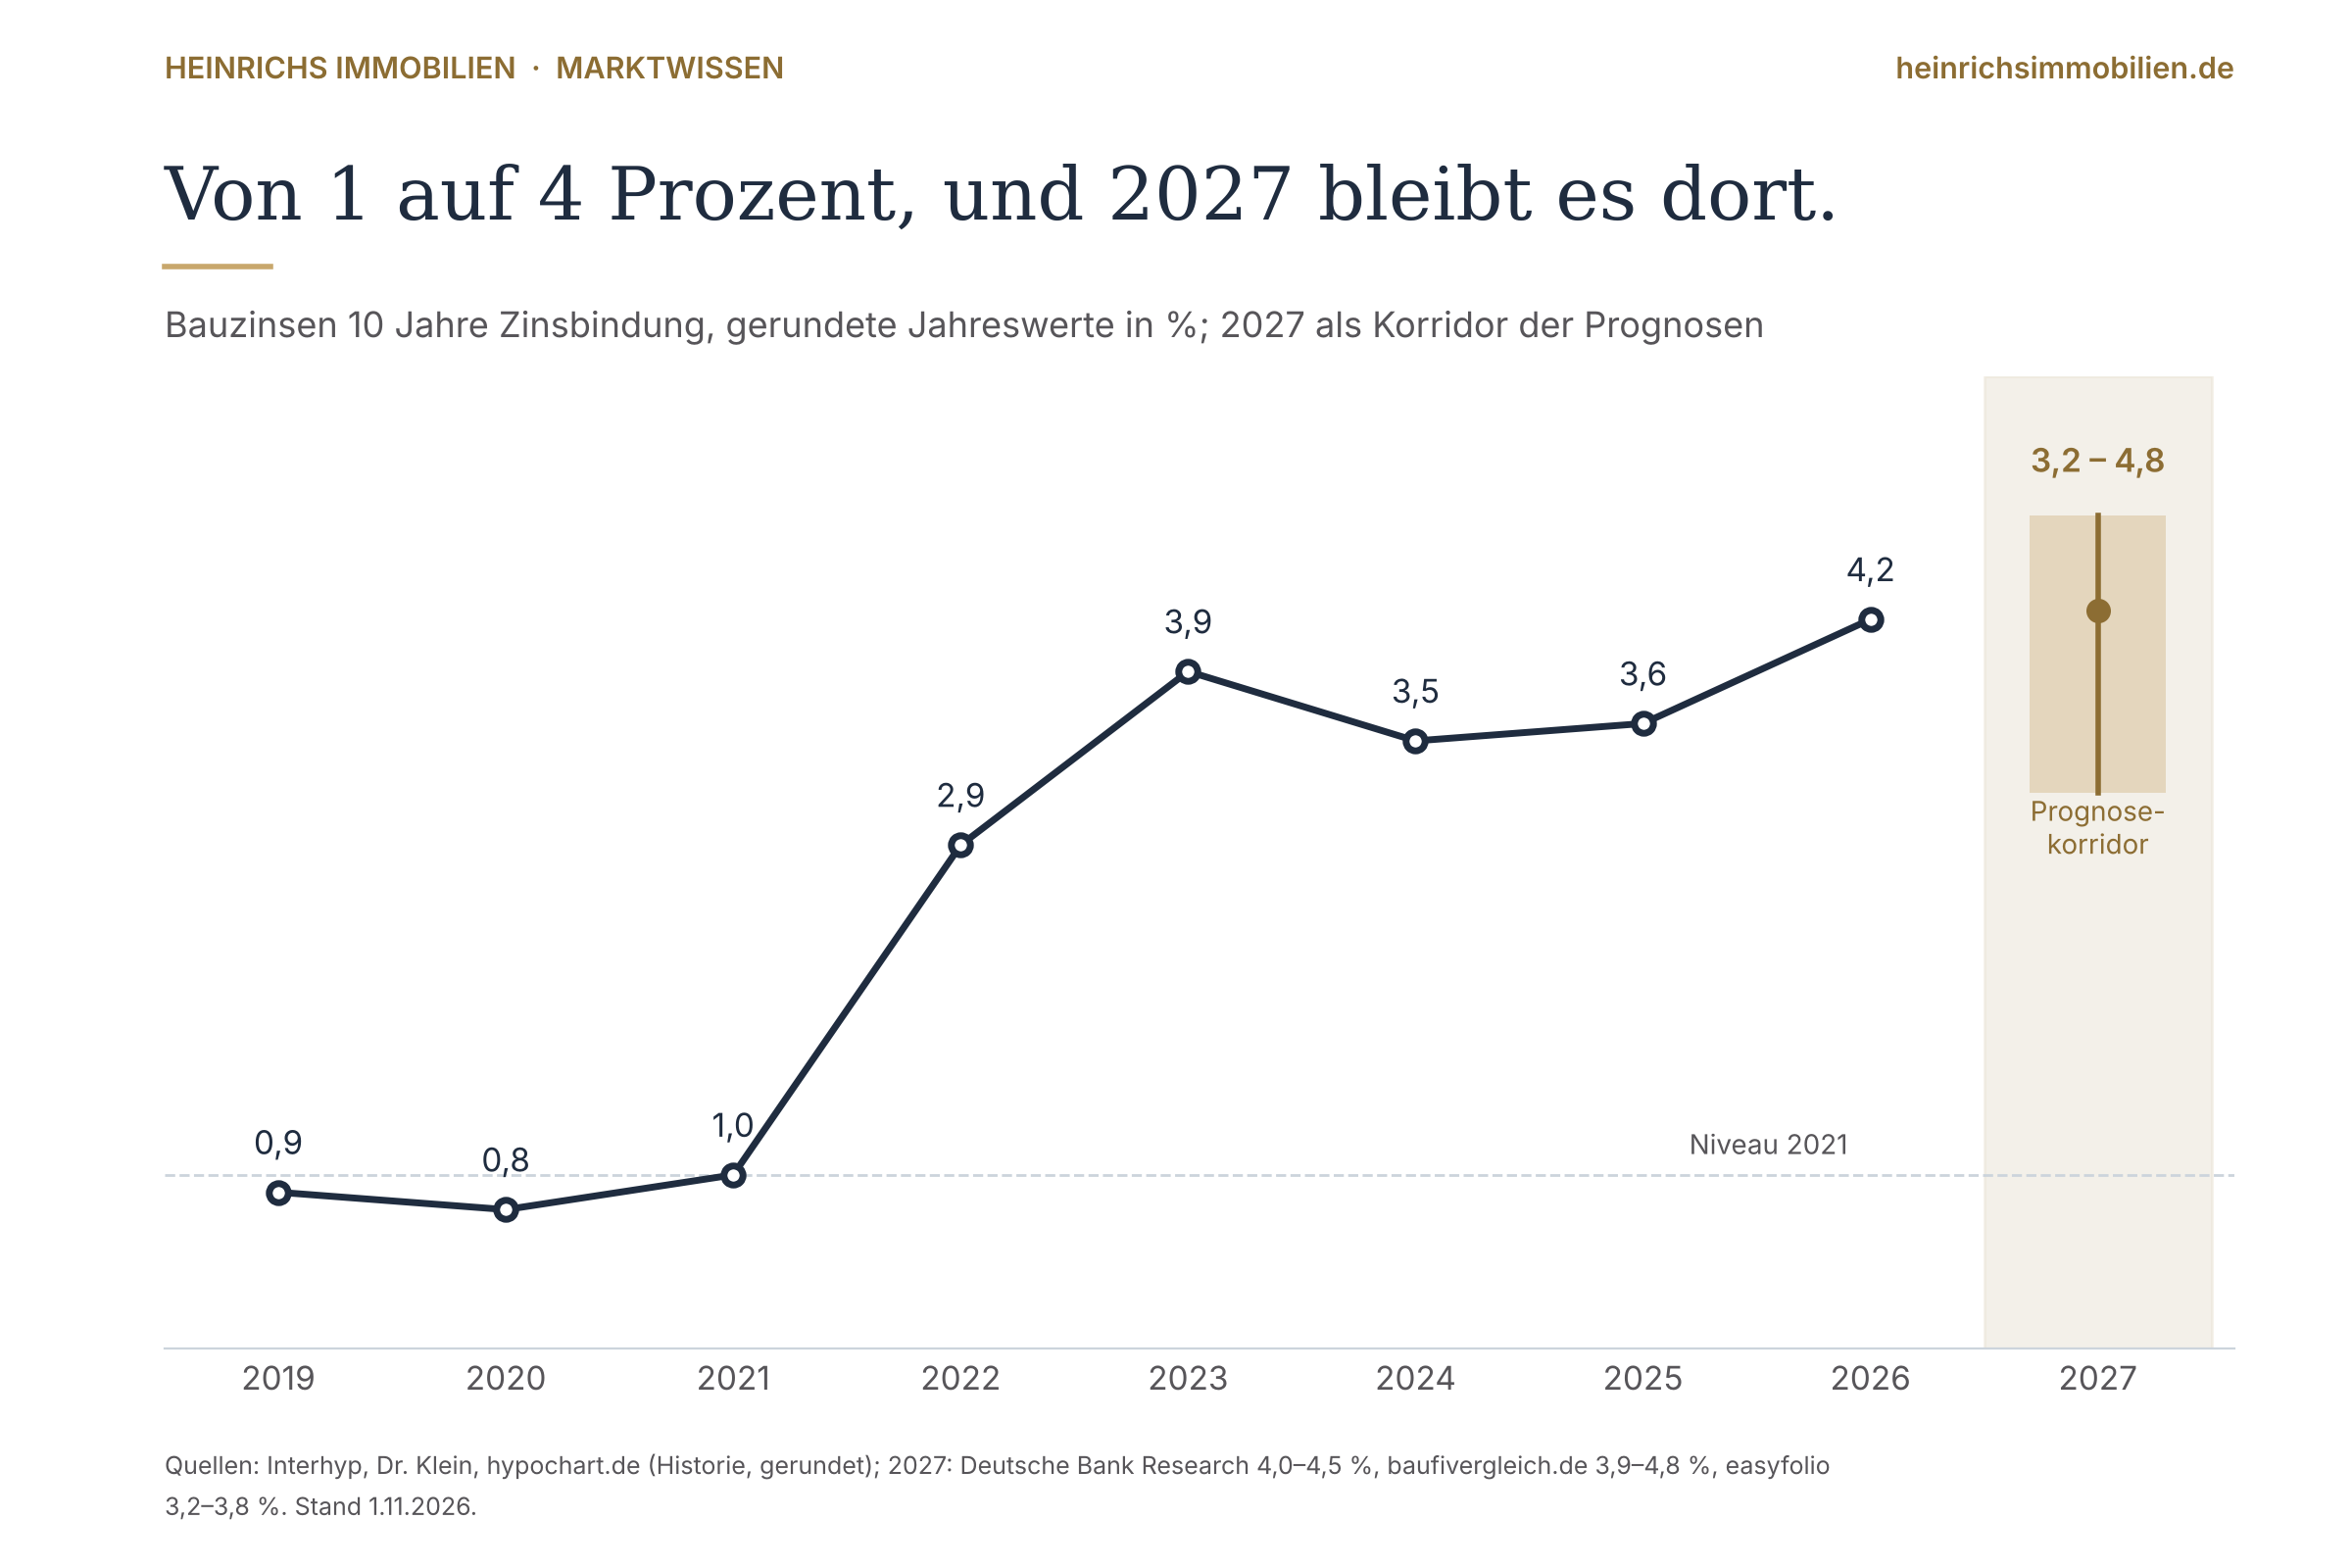
| Optimistisch | 3,2 bis 3,8 % | easyfolio (Basisszenario mit sinkender Inflation) | ca. 436.000 € | plus 13 % |
| Basis | 4,0 bis 4,5 % | Deutsche Bank Research, Dr. Klein Expertenrat | ca. 384.000 € | unverändert |
| Pessimistisch | bis 4,8 % | baufivergleich.de (3,9 bis 4,8 % je nach Beleihung) | ca. 353.000 € | minus 9 % |
Die Logik dahinter ist einfach: Bauzinsen folgen der Rendite zehnjähriger Bundesanleihen plus Bankmarge. Solange der Staat viel Geld für Infrastruktur und Verteidigung aufnimmt und die Inflation über 2 Prozent bleibt, sinkt diese Rendite kaum. Die EZB hat den Leitzins 2026 sogar wieder angehoben. Eine Rückkehr zu Niedrigzinsen halten die meisten Analysten für unwahrscheinlich (wohnen-und-finanzieren.de).
Heißt für Sie: Selbst im besten Fall können Käufer 2027 rund 13 Prozent mehr finanzieren als heute. Das ist eine Verbesserung, keine Trendwende. Der Käufer von 2021 mit 800.000 Euro Kreditrahmen kommt nicht zurück. Wer seinen Verkauf auf ihn ausrichtet, wartet vergeblich.
Preise 2027: nominal plus, real minus
Die Preise steigen wieder, aber langsam. Bundesweit lagen Wohnimmobilien im zweiten Quartal 2026 je nach Index 0,6 bis 1,9 Prozent über dem Vorjahr (Destatis/GREIX via LiquidImmo). Für 2027 rechnet die Helaba mit plus 2,5 Prozent, eine Reuters-Umfrage unter Analysten mit plus 3,2 Prozent (next-fix.de, WirtschaftsWoche). Das IW Köln erwartet, dass 2027 nominal wieder das Preisniveau von 2022 erreicht wird.
Das klingt nach einem Argument fürs Warten. Ist es nicht. Das ifo Institut erwartet für 2027 rund 3 Prozent Inflation. Ein nominaler Zuwachs von 2,5 Prozent ist real ein Minus. Dazu kommen die Kosten, die Besitz jedes Jahr verursacht.
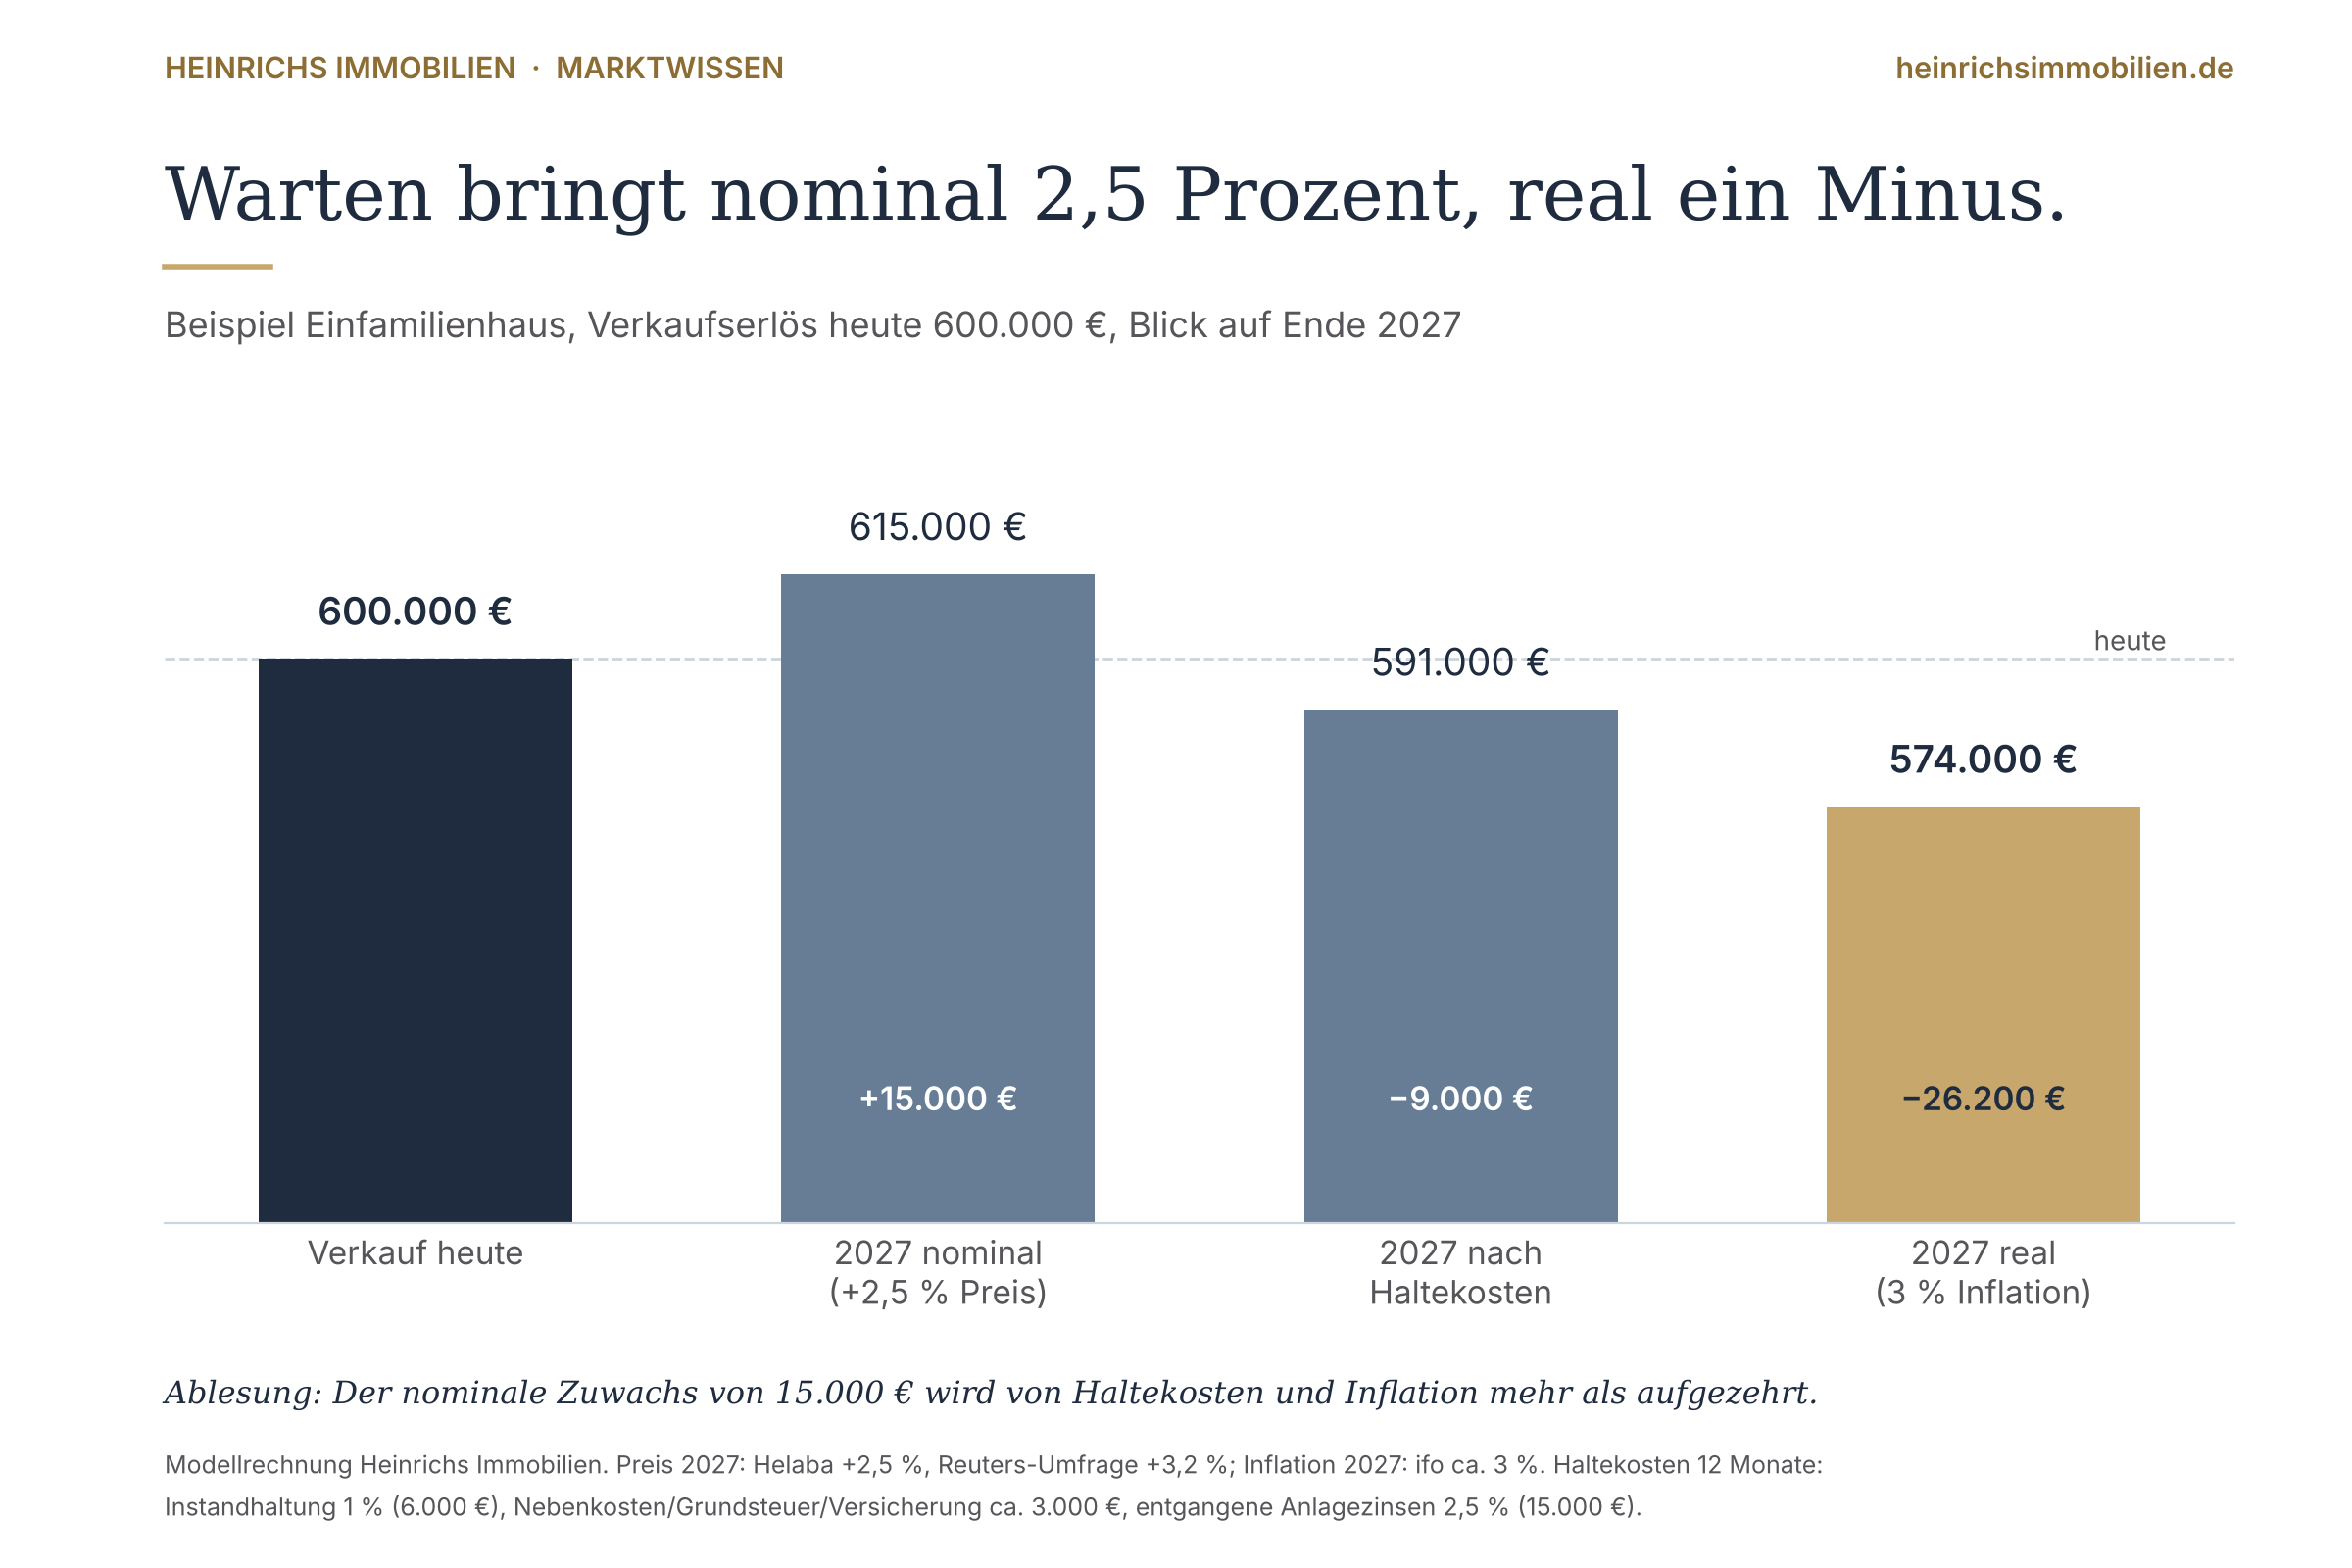
| Position (Beispiel Einfamilienhaus, 600.000 €) | Wirkung bis Ende 2027 |
|---|---|
| Erwarteter Preisanstieg (+2,5 %) | + 15.000 € |
| Instandhaltung, 1 % vom Wert pro Jahr | − 6.000 € |
| Grundsteuer, Versicherung, Nebenkosten bei Leerstand | − 3.000 € |
| Entgangene Zinsen auf den Erlös (2,5 % Festgeld) | − 15.000 € |
| Ergebnis nominal | − 9.000 € |
| Kaufkraftverlust durch 3 % Inflation | − 17.000 € |
| Ergebnis real | rund − 26.000 € |
Nicht in der Rechnung: das Risiko, dass die Zinsen im pessimistischen Szenario auf 4,8 Prozent steigen und der Käuferkreis noch einmal schrumpft. Ebenfalls nicht drin: der Sanierungsdruck. Ein Haus mit alter Ölheizung und Energieklasse F oder G verliert gegenüber sanierten Objekten weiter an Boden, auch wenn das Gebäudemodernisierungsgesetz beim Eigentümerwechsel keinen Heizungstausch erzwingt.
Was für Freising dazukommt: Flughafen, TU-Campus Weihenstephan und die Nähe zu München halten die Nachfrage stabiler als im Bundesschnitt. Die Preise sind aber auch höher, und genau dort trifft die Finanzierungslücke am härtesten. Die aktuellen Angebotspreise je Gemeinde finden Sie monatlich aktualisiert in unserem Marktbericht und im Preisatlas Freising, die Bodenrichtwerte unter Bodenrichtwerte Landkreis Freising.
Die logische Kette für Eigentümer
Wer diese fünf Schritte nacheinander liest, braucht keine Zinsprognose mehr für seine Entscheidung.
- Der Zins bestimmt das Budget, nicht der Wunsch. Bei 2.000 Euro Rate sind heute rund 390.000 Euro Darlehen möglich. 2027 ändert sich dieser Wert im besten Fall um plus 13 Prozent, im schlechtesten um minus 9 Prozent.
- Das Budget bestimmt den Käuferkreis. Für ein Haus zu 800.000 Euro braucht ein Käufer heute rund 400.000 Euro Eigenkapital oder ein Haushaltsnettoeinkommen deutlich über 8.000 Euro. 2021 reichte die Hälfte.
- Der Käuferkreis bestimmt die Vermarktungsdauer. Weniger passende Käufer heißt längere Vermarktung, mehr Verhandlung und bei zu hohem Einstiegspreis das bekannte Muster: 6 Monate online, zwei Preissenkungen, Verkauf unter dem Wert, der am Anfang möglich gewesen wäre.
- Die Vermarktungsdauer bestimmt den Erlös. Ein Objekt, das in den ersten 6 Wochen den richtigen Preis hat, erzielt in der Regel mehr als eines, das ein Jahr lang nachjustiert wird. Käufer lesen die Preishistorie auf den Portalen.
- Warten verbessert keinen dieser Punkte. Die Zinsen bleiben 2027 nach allen Prognosen über 3 Prozent, der Preisanstieg liegt unter der Inflation, die Haltekosten laufen weiter.
Daraus folgt kein Verkaufsdruck, sondern eine klare Regel: Wer einen Anlass hat, bereitet den Verkauf jetzt sauber vor und setzt ihn zu einem marktgerechten Preis um. Wer keinen Anlass hat, hält, bringt das Haus in Ordnung und spekuliert nicht auf einen Zinsrückgang.
Verkaufen oder halten? Neun typische Situationen
| Ihre Situation | Empfehlung | Begründung |
|---|---|---|
| Geerbtes Haus, niemand zieht ein | Verkaufen, jetzt | Leerstand kostet 1 bis 2 % vom Wert pro Jahr, Erbengemeinschaften werden mit der Zeit nicht einiger, Sanierungsstau wächst |
| Vermietete Wohnung mit unter 3 % Mietrendite | Verkaufen prüfen | Festgeld bringt risikolos 2,5 %, Instandhaltungsrücklage und Verwaltungsaufwand kommen obendrauf; bei Verkauf nach 10 Jahren Haltefrist steuerfrei |
| Umzug ins Alter, Haus zu groß | Verkaufen, mit Plan | Erlös sichert Pflege und Wohnung; je länger das große Haus bewohnt wird, desto höher der Modernisierungsbedarf beim Verkauf |
| Zinsbindung läuft 2027 oder 2028 aus, Rate von 1 % auf 4 % | Rechnen, dann entscheiden | Rate steigt oft um 50 bis 80 %; wenn das Haushaltsbudget das nicht trägt, ist ein geplanter Verkauf besser als ein erzwungener |
| Trennung oder Scheidung | Verkaufen, zügig | Auszahlung des Partners zu heutigen Zinsen scheitert meist am Budget; gemeinsamer Verkauf erzielt mehr als eine Teilungsversteigerung |
| Unsanierter Altbau, Energieklasse F bis H | Verkaufen oder sanieren, nicht aussitzen | Der Abstand zu sanierten Objekten wächst; Käufer kalkulieren Sanierungskosten mit Puffer und ziehen sie doppelt ab |
| Eigengenutztes Haus, Finanzierung unter 2 % bis 2030 oder länger | Halten | Die günstige Finanzierung ist selbst ein Vermögenswert; wer verkauft und neu kauft, zahlt den doppelten Zins |
| Grundstück mit möglichem Baurecht oder Teilungspotenzial | Halten und entwickeln | Baurecht schafft mehr Wert als jede Marktbewegung; hier lohnt das Gespräch mit Gemeinde und Makler vor dem Verkauf |
| Schuldenfreies Haus, Eigennutzung, kein Anlass | Halten | Kein Druck, keine Haltekosten außer Instandhaltung; Markt beobachten reicht |
Die Tabelle ersetzt keine Einzelbetrachtung. Sie zeigt aber: Die Frage „verkaufen oder warten“ hängt in den meisten Fällen nicht von der Zinsprognose ab, sondern von Ihrer Lebenssituation. Die Prognose sagt nur eines: Warten wird nicht belohnt.
Was jetzt zu tun ist
Fünf Schritte, die in jedem Fall richtig sind, ob Sie verkaufen oder halten.
- Marktwert ermitteln lassen, nicht schätzen. Eine Marktwerteinschätzung mit Vergleichswerten aus Ihrer Gemeinde zeigt, was heute erzielbar ist. Der Prüfstein ist die Bankbewertung des Käufers: Was die Bank nicht finanziert, wird nicht verkauft.
- Finanzierungsfähigen Käuferkreis definieren. Welche Haushalte können Ihr Objekt beim heutigen Zins finanzieren? Daraus folgen Angebotspreis, Zielgruppe und Vermarktungsweg.
- Unterlagen und Energieausweis vorbereiten. Grundbuch, Baupläne, Energieausweis, Heizungsalter, Protokolle. Fehlende Unterlagen kosten Wochen und Vertrauen.
- Kleine Maßnahmen mit großer Wirkung umsetzen. Entrümpeln, Außenanlage, Kleinreparaturen. Keine Vollsanierung auf Verdacht; Käufer zahlen für Substanz, nicht für Ihren Geschmack.
- Bei Anschlussfinanzierung 2027/2028: jetzt rechnen. Wer weiß, wie die neue Rate aussieht, entscheidet in Ruhe. Wer wartet, entscheidet unter Druck.
Andreas Heinrichs, Geschäftsinhaber, Heinrichs Immobilien, Rindermarkt 8, 85354 Freising
Häufige Fragen
Sinken die Bauzinsen 2027 wieder?
Soll ich mit dem Verkauf warten, bis die Preise wieder auf dem Niveau von 2022 sind?
Finden sich überhaupt noch Käufer?
Muss ich vor dem Verkauf die Heizung tauschen?
Was ist mit vermieteten Wohnungen?
Quellen
- Dr. Klein: Bauzinsen aktuell, Stand 1.11.2026
- Baufi24: Hypothekenzinsen und EZB-Leitzins November 2026
- Interhyp-Zins Oktober 2026 und Destatis Q2 2026 (netz-trends.de)
- Finanztip-Auswertung zu Bauzinsen bis 4,9 % (Das Gelbe Blatt, 1.11.2026)
- vergleich.de: Bauzins-Prognosen von FMH, Dr. Klein, Interhyp, Deutsche Bank Research
- baufivergleich.de: Bauzinsen Prognose 2027
- easyfolio: Zinsentwicklung Prognose 2027
- next-fix.de: Immobilienpreise Deutschland, Helaba- und IW-Prognosen 2027
- WirtschaftsWoche: Reuters-Analystenumfrage zu Preisen bis 2027
- LiquidImmo: Immobilienpreise 2027, GREIX, ifo-Inflationsprognose
Alle Finanzierungsbeispiele sind Modellrechnungen von Heinrichs Immobilien mit gerundeten Werten, Stand 2. November 2026. Sie ersetzen keine Finanzierungsberatung.